Schadenbearbeitung automatisieren: Wie du Schadenmeldungen zu einem Vorgang machst
Die Aufnahme entscheidet, wie lange ein Schaden läuft. Hier stehen die Angaben je Kanal und Sparte, die Regel für deine Erstreaktion und die Grenze, an der die KI aufhört.
Von Daniel D.
Modus
Zuletzt geändert: 22.09.2026
News & InsightsFür den Schadenservice führt die BiPRO mit der 503 eine eigene Norm. Gelistet ist sie in den Normpaketen Schaden-SHU, Schaden-Kfz und Schaden-Gewerbe. Im Maklerbetrieb beginnt derselbe Schaden trotzdem meist als Sprachnachricht oder als Foto ohne Vertragsnummer.
Kurz gesagt: Wer die Schadenbearbeitung automatisieren will, beginnt bei der Aufnahme. In der Modus Inbox läuft sie für jede eingehende Nachricht gleich, auch für eine Schadenmeldung mit Zuordnung, Kontext und Antwortentwurf. Über Deckung, Schadenhöhe und Regulierung entscheidet weiterhin der Versicherer.
Die Aufnahme entscheidet, wie lange ein Schaden läuft
Im eigenen Maklerbetrieb von SureIn binden Schäden 23,0 Stunden pro Monat.
Der Aufwand entsteht vor der eigentlichen Sachbearbeitung. Wie groß er ist, haben wir im eigenen Betrieb am Eingang gemessen. Eine unvollständige Meldung kommt an. Jemand sucht dann Vertrag, Historie und Vorschaden über mehrere Programme hinweg zusammen.
Von diesem Aufwand ist heute der Anfang automatisierbar. Gemeint ist der Teil der Arbeit, der bei jedem Schaden gleich abläuft.
Was in jede Erstaufnahme gehört, je Kanal und Sparte
Eine Erstaufnahme ist vollständig, wenn der Versicherer daraus ohne Rückfrage eine Schadennummer vergeben kann. Sechs Angaben reichen dafür in jeder Sparte.
- Vertragsnummer oder eindeutiger Kundenname
- Schadentag und Uhrzeit
- Schadenort mit Adresse
- Hergang in zwei bis drei Sätzen
- Fotos oder Belege
- Ansprechpartner vor Ort und Rückrufnummer
Je Sparte kommt wenig dazu. Für Kfz fragst du Kennzeichen und Unfallgegner ab. Notier bei Gebäude und Inhalt die Schadenursache und ob schon jemand Sofortmaßnahmen beauftragt hat. Der Name des Geschädigten und der Stand eines schriftlichen Anspruchs gehören in die Aufnahme eines Haftpflichtschadens. Steht ein Betrieb still, kommen der Beginn des Stillstands und die voraussichtliche Dauer dazu.
Vom Kanal hängt nur ab, wie du die Angaben einholst. Am Telefon hakst du die Liste im Gespräch ab und schreibst das Protokoll sofort mit. Auf WhatsApp kommt zuerst das Foto. Danach fragst du die zwei oder drei offenen Felder nach. Für die E-Mail reicht ein Textbaustein, der die fehlenden Punkte einzeln aufführt.
Leg dir die Liste einmal als Vorlage im Mailprogramm und als Kurzantwort auf dem Diensthandy ab.
Die erste Antwort und der Rücklauf
Noch bevor der Versicherer angeschrieben ist, geht die erste Antwort an den Kunden raus. Darin stehen der bestätigte Eingang, das interne Aktenzeichen, die noch fehlenden Angaben und der Zeitpunkt der nächsten Rückmeldung. Setz dir dafür eine feste Frist, zum Beispiel noch am selben Arbeitstag. Die Schadenassistenz zählt laut AssCompact zu den Kernpflichten des Maklers.
Jede Antwort des Versicherers gehört an den bestehenden Vorgang. Wer sie in einem neuen Ordner auf dem Laufwerk ablegt, unterbricht die Zeitachse des Vorgangs. Dasselbe gilt für die Ablage im persönlichen Eingang eines Kollegen.
Der Vorgang ist das Kundenanliegen als Ganzes. Die Aufgabe ist der einzelne Schritt mit Fälligkeit. Aufgaben ersetzen Wiedervorlage, Zettel und Notiz-App. Eine Aufgabe mit Fälligkeit hält einen Fall auch dann sichtbar, wenn er länger liegt. Für die Rückmeldung des Versicherers setzt unsere Marktrecherche bis zu zwei Wochen an.
Was die KI an der Aufnahme übernimmt
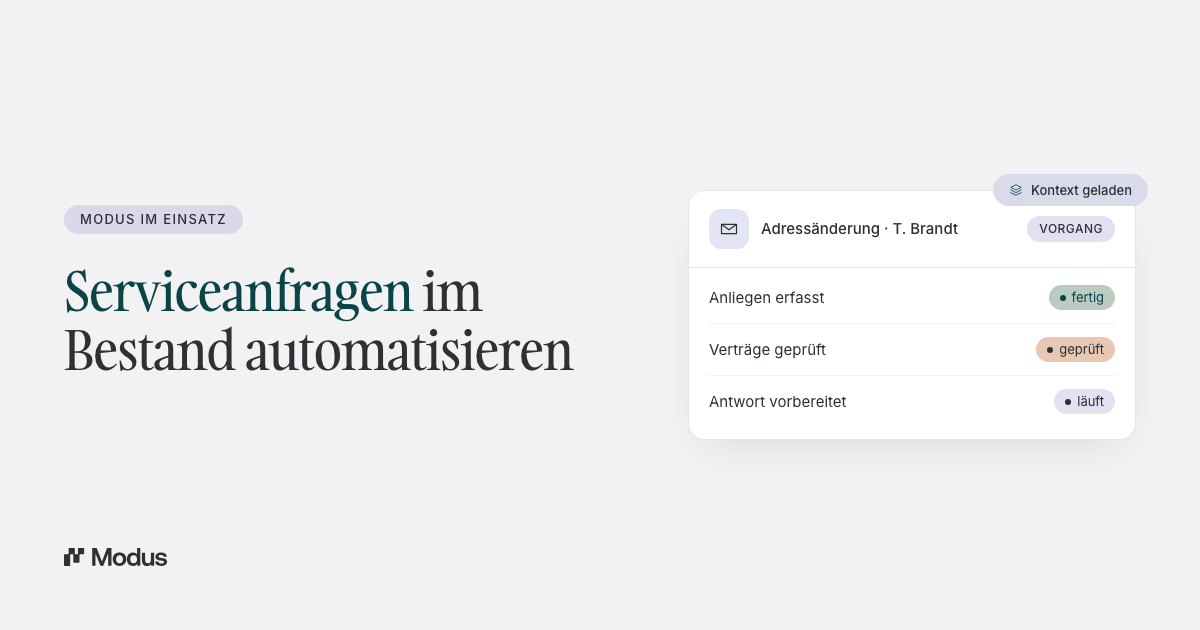
In der Modus Inbox landet jede Anfrage an einem Ort. Der Kanal spielt dabei keine Rolle, ob E-Mail, WhatsApp, Anruf, Dokument, Meeting oder Kundenportal. Modus ordnet jede eingehende Nachricht automatisch dem richtigen Kunden zu und reichert sie mit allem an, was bereits bekannt ist. Eine Schadenmeldung läuft dabei denselben Weg wie eine Beitragsrechnung. Historie, Policen und bisherige Kommunikation liegen bereit. Aus der Nachricht entsteht ein Vorgang. Dazu kommen Aufgaben mit Zuständigkeit und Fälligkeit und ein Antwortentwurf aus Anfrage und Kundenkontext.
Belege gehören dazu. Dokumente werden gelesen und dem Vorgang zugeordnet, von der BiPRO-Post bis zum Foto vom Wasserschaden. Dieselbe Zuordnung greift, wenn Modus Unterlagen und Policen automatisch prüft.
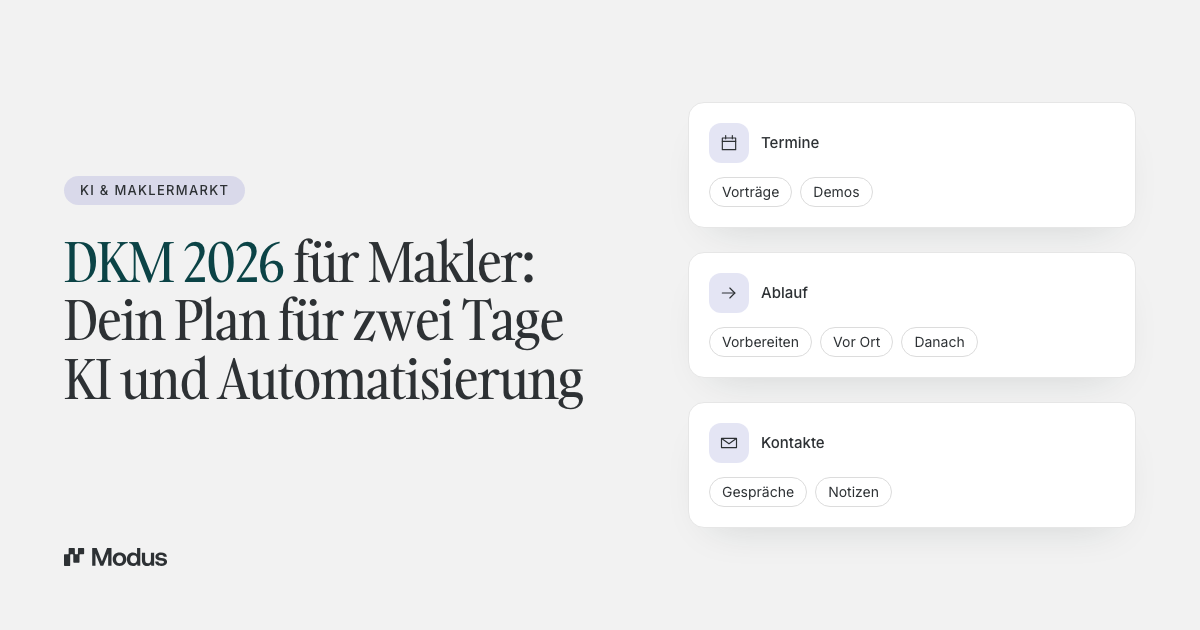
Modus behandelt den Schaden als einen Vorgangstyp unter mehreren. Vertragsänderungen und andere Bestandsvorgänge laufen von der Zuordnung über den Vorgang bis zum Antwortentwurf genauso. Am Ende steht nur ein anderer Vorgangstyp. Den Aufbau dahinter beschreibt unser Beitrag Was ein Betriebssystem für Versicherungsmakler eigentlich ist.
Wer freigibt und was dokumentiert bleibt
Die Entscheidung bleibt beim Mitarbeiter. Die Formel im Alltag heißt prüfen, anpassen, laufen lassen. Jeder Schritt wird gegen echte Policen- und Falldaten geprüft, bevor etwas den Betrieb verlässt.
Im Schaden verläuft die Grenze hart. Über Deckung und Schadenhöhe entscheidet die KI zu keinem Zeitpunkt. Reguliert wird beim Versicherer. Die Freigabe der Korrespondenz bleibt bei deinem Innendienst.
Was passiert ist, bleibt nachweisbar. Jeder Schritt eines Agenten wird protokolliert und bleibt eindeutig einem Nutzer zuordenbar. Aufsicht und Innenrevision erhalten auf Knopfdruck einen prüffähigen Nachweis.
Pool-unabhängig bleiben, das MVP behalten
Modus ist Pool-unabhängig. Du entscheidest selbst, welche Software in deinem Betrieb läuft. Du bindest dich dafür an keinen Poolvertrag. Modus ersetzt dein MVP nicht und tritt auch nicht als zweites CRM auf. Angebunden sind AMEISE und VEMA. Modus schreibt Ergebnisse ins MVP oder CRM zurück, ohne dass jemand dieselben Daten ein zweites Mal eingibt. Dafür braucht es weder Migration noch Schulung noch ein neues Login.
Ein Automatisierungsprojekt kann scheitern, wenn die Anbindung an das MVP fehlt. Stell die Frage nach dem MVP deshalb früh, wenn du KI-Software für Versicherungsmakler auswählst.
Was sich im Maklerbetrieb ändert
Ein Maklerbetrieb mit automatisierter Aufnahme verliert weniger Fälle an eine Wiedervorlage, die niemand mehr anfasst. Modus weist als Produktkennzahl 3 Stunden durchschnittlichen Produktivitätsgewinn pro Mitarbeiter und Tag aus. Der Wert gilt für alle Vorgangstypen zusammen.
Im Innendienst verschiebt sich die Arbeit vom Zusammensuchen zum Prüfen und Freigeben. Wer morgens die Modus Inbox öffnet, liest die Zusammenfassung. Danach prüft er den Kontext, antwortet mit der KI und schließt den Vorgang ab. Am Abend ist jede Nachricht genau einmal angefasst worden. Jeder offene Punkt hat einen klaren Status.
Häufige Fragen
Warum kostet die Schadenbearbeitung im Maklerbüro so viel Zeit?
Am meisten Zeit geht vor der eigentlichen Bearbeitung verloren. Meldungen kommen unvollständig und über verschiedene Kanäle herein. Unsere Marktrecherche zählt 5 bis 7 Tools, die ein Makler für einen einzigen Vorgang öffnet. Jede Rückfrage an den Kunden startet diese Runde von vorn.
Warum ist der Schadenfall der Vorgang mit dem höchsten Druck?
Der Schaden ist der Moment, in dem ein Kunde den Wert seiner Absicherung zum ersten Mal prüft. Gemessen in Stunden liegt er im eigenen Betrieb hinter Angebot und Beratung. Im Erwartungsdruck liegt er vorn.
Kann KI Schadenmeldungen automatisch zuordnen?
Kunde und Vertrag werden in der Modus Inbox automatisch zugeordnet, über alle Kanäle hinweg. Modus erreicht 99,5 % verifizierte Genauigkeit über echte Produktionsfälle. Zur Zuordnung gehört auch die Verknüpfung verwandter Vorgänge, etwa eines zweiten Schadens am selben Vertrag. Design-Partner heben diese Verknüpfung ausdrücklich hervor.
Übernimmt die KI die Schadenregulierung?
Die Regulierung und der Deckungsentscheid bleiben beim Versicherer. Schaden ist in Modus ein Vorgangstyp wie Angebotsanfrage oder Kündigung. Dazu gehören die Zuordnung zu Kunde und Vertrag, der Kontext am Vorgang und ein Antwortentwurf für eine eingehende Nachricht. Freigegeben wird von einem Menschen. Jeder Schritt bleibt im Vorgang dokumentiert.
Wie werden WhatsApp-Fotos in die Schadenbearbeitung eingebunden?
WhatsApp ist einer der Kanäle, die in der Modus Inbox ankommen. Bilder und Dokumente werden gelesen und dem Vorgang zugeordnet. AssCompact beschreibt WhatsApp Business als DSGVO-konformen Weg im Vertrieb. Für die Nachrichten gilt eine zusätzliche Dokumentationspflicht.
Ersetzt das mein Maklerverwaltungsprogramm?
Das MVP bleibt die führende Quelle für Verträge und Bestand. Modus arbeitet in der bestehenden Systemlandschaft und ist an AMEISE und VEMA angebunden. Modus schreibt Ergebnisse ohne Doppeleingabe zurück. Aus dem Vorgang führt ein Direktlink in das jeweilige System. Eine Migration braucht es nicht.
Was kostet die Automatisierung der Schadenbearbeitung?
Preis und Konditionen klären wir im Gespräch, weil Umfang und Anbindung den Aufwand bestimmen. Die Rechnung dahinter steht in einem eigenen Beitrag. Er zeigt, was KI im Maklerbetrieb kostet und ab wann sie sich rechnet.
Wer haftet, wenn bei der KI-gestützten Bearbeitung ein Fehler passiert?
Die Freigabe liegt bei einem Menschen. Jeder Entwurf wird vorher gegen echte Policen- und Falldaten geprüft. Jeder Schritt bleibt im Vorgang protokolliert und eindeutig einem Nutzer zuordenbar. Eine konkrete Haftungsfrage klärt dein Anwalt. Das Protokoll im Vorgang liefert ihm die Nachweise.